工薪族
有稳定收入,消费/装修/周转需求
无强制消费 免费分析 信息
严格保密
房产抵押获取流动资金|企业经营|家庭消费|资金周转
经营周转|采购原材料|支付工资|租金|设备购置|门店扩张
日常消费|装修|旅游|教育|医疗|资金周转
买房|卖房|置换|法拍交易全流程资金规划
AI智能匹配
选择您的身份,AI从多产品中自动优选最优解
有稳定收入,消费/装修/周转需求
无强制上海有公司,税票/流水/经营需求
纳税贷款 科技企业有上海房产,转贷/按揭/抵押需求
转贷降息 按揭房买卖/置换/法拍需求
过桥垫资 赎楼贷款 法拍房5 步轻松获取资金 · 最快当天完成
填写基本需求,选择人群和联系方式
系统自动比对多个产品,生成专属方案
专业融资顾问 1 对 1 沟通,解读方案
添加微信或见面沟通,协助准备材料
合作机构审批,资金直接放款
个人综合融资:最快 30 分钟审批,当天放款
企业经营融资:最快 1 天审批,3-5 天放款
房产抵押融资:3-15 天审批放款
房产交易融资:3-30 天(根据交易环节)
房产抵押贷680万
痛点:一年前信用卡逾期已结清,多家银行反馈征信不符合准入要求,企业资金周转急需解决方案
方案:对接低息松产品,重点评估房产价值而非征信记录。21天放款680万,等额本息或先息后本可选,资金及时到位

房产抵押贷520万
痛点:房产权利人年龄80岁,多家银行反馈超出年龄上限,企业急需资金周转
方案:匹配高龄专属抵押产品,权利人年龄可放宽至85岁。墨林专业团队协助准备材料,25天放款520万
郊区房产抵押450万
痛点:房产位于奉贤区郊区,多家银行反馈位置偏远成数受限,额度无法满足需求
方案:评估房产实际价值而非位置,郊区房产亦可贷至高成数。22天放款450万,贷7.5成,墨林助贷服务专业高效
老房抵押贷380万
痛点:房龄35年老破小学区房,多家银行反馈房龄超限无法操作,最高抵押成数5成
方案:房龄要求可放宽至50年,老房子也可操作。18天放款380万,墨林操作经验丰富
房产抵押贷920万
痛点:刚买的房子不满3个月,多家银行反馈新产证需满6个月才能申请,企业急需资金周转
方案:新产证过户当天即可申请,无需等待。墨林协助准备交易合同和完税证明,20天放款920万
新公司抵押200万
痛点:公司成立仅2个月,新营业执照,刚刚入股,多家银行反馈公司成立满1年才可申请,项目急需资金
方案:公司新成立不满半年可操作,重点评估房产资质。25天放款200万,墨林专业团队全程跟进
商铺抵押贷1800万
痛点:持有5间商铺欲抵押融资,多家银行反馈商铺成数低、利率高,额度太低
方案:商铺抵押成数可达7成,利率2.65%起。墨林对接专属产品,28天放款1800万,资金用于公司经营
别墅抵押贷5500万
痛点:别墅市值7000万,欲抵押5000万以上,多家银行反馈大额审批困难,最高仅3000万
方案:大额抵押贷专业团队操作,墨林协助准备资产证明和还款计划,30天放款5500万,年化2.65%
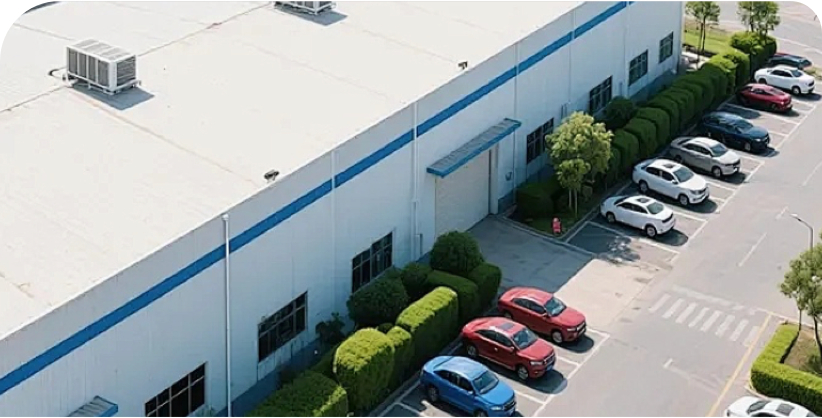
厂房抵押贷3200万
痛点:自建厂房8000平,想抵押贷款扩大生产,多家银行反馈厂房贷款手续复杂,额度有限
方案:专人协助评估、登记、签约全流程,厂房抵押成数可达8成。35天放款3200万,墨林大额抵押专业
拒贷二次获批420万
痛点:企业负债率70%,流水波动大,6家银行都拒贷,现金流濒临断裂,工资都快发不出
方案:整理财务报表,突出优质订单和应收账款,匹配高容忍度银行。10天获批420万,年化7.5%,企业起死回生
科创专项贷800万
痛点:高新技术企业,有20多项专利,但没什么固定资产,研发投入大,资金压力重
方案:协助申请政府贴息政策,大幅降低成本。8天放款800万,实际成本2.25%,研发扩张一倍,新产品提前半年
可以,但需要满足一定条件,并不是所有按揭房都能直接办理二次抵押。所谓房屋二次抵押,就是房子已经办理过一次银行抵押贷款,在原有贷款尚未结清的情况下,再利用房屋剩余价值申请新的抵押融资。按照上海房地产抵押相关规定,已经设定抵押的房地产,在房屋价值大于原有抵押债权的情况下,可以再次抵押,但再次抵押的债权金…
企业在上海申请银行经营贷款,首先需要具备真实、合法的经营背景。通常需要提供营业执照、企业及法定代表人相关资料,并根据贷款产品要求提供经营流水、纳税记录、开票情况、财务资料等。部分银行还会关注企业成立时间、实际经营地址、经营行业以及股东和法定代表人的个人信用情况。需要注意的是,不同银行对企业成立年限、…
在上海申请个人信用贷款,银行通常会综合考察申请人的年龄、收入、工作稳定性、个人征信和还款能力。一般来说,申请人需要具备完全民事行为能力,有相对稳定的工作或经营收入,能够提供真实有效的收入证明、银行流水等资料。同时,个人征信不能存在严重逾期、当前欠款异常等影响审批的情况。不同银行对申请人的职业类型、收…
上海部分购房者发现,自己早些年办理的住房按揭贷款利率高于目前部分经营贷款的报价,于是考虑将房贷结清,再用房产抵押申请经营贷。但两种贷款不能只比较利率数字。住房按揭贷款主要用于购房,经营贷款则有明确的生产经营用途,在贷款对象、期限、还款方式和资金使用要求上都有区别。如果个人没有真实经营需求,仅仅为了降…
外地公司迁到上海后,并不意味着马上就能申请到经营贷款,也没有所有银行统一适用的迁入后等待期限。银行审核企业贷款时,通常不仅看营业执照上的注册地址,还会关注企业实际经营情况、成立时间、经营连续性、纳税记录、开票情况、银行流水以及法人和股东的征信状况。如果企业只是完成了工商地址变更,但实际经营场所、业务…
上海信用贷款是否容易通过,不能简单看个人有没有工作,而要综合评估征信、收入、负债和还款能力。对于普通上班族来说,如果有稳定的工资收入、连续缴纳的社保或公积金、征信记录良好,并且现有负债不高,通常具备一定的申请基础。但如果存在信用卡使用率较高、网贷笔数较多、近期频繁申请贷款、收入流水不稳定等情况,即使…
房产抵押经营贷和消费贷,最大的区别在于贷款用途和申请条件。经营贷主要用于企业或个体工商户合法经营周转,例如采购原材料、支付经营费用等,银行通常会核查经营主体、经营状况、资金用途及还款能力。消费贷则主要用于个人及家庭合法消费,具体可用范围以产品合同为准,不能擅自用于经营投资、购房等禁止用途。两者即使都…
上海企业没有对公流水,并不意味着完全无法办理企业贷款,但确实会影响部分银行产品的申请。银行审核企业贷款时,通常不仅关注对公账户流水,还会考察企业经营年限、纳税记录、开票情况、实际经营状况、法人征信以及还款来源。如果企业长期通过法人或股东个人账户收取经营款项,或者主要使用微信、支付宝收款,可以根据银行…
征信不好、有过逾期记录,并不代表在上海就完全无法办理个人贷款,关键要看逾期的具体情况。银行通常会综合考察逾期发生的时间、次数、持续时间、是否已经结清,以及目前的负债、收入和还款能力。如果只是早期偶发逾期,已经结清,近期信用记录较稳定,仍有机会申请部分贷款产品。但如果存在当前逾期、连续多次逾期、长期欠…
上海房产抵押贷款通常不是直接按照房屋市场挂牌价计算额度,而是先由银行根据房屋位置、户型、面积、房龄、产权性质、市场流通性等因素综合评估,再根据评估价值和对应产品的抵押率核定额度。一般来说,普通住宅的抵押率可能在评估价值的五至七成左右,部分符合银行准入条件的优质住宅,具体比例还要看银行产品规定;商业用…